Domain unreell.de kaufen?
Wir ziehen mit dem Projekt
unreell.de um.
Sind Sie am Kauf der Domain
unreell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unreell.de kaufen?
Wie kann man eine Webseite effektiv verwalten, um die Benutzerfreundlichkeit zu verbessern und die Aktualität der Inhalte sicherzustellen?
1. Regelmäßige Überprüfung der Inhalte und Aktualisierung von veralteten Informationen. 2. Ein übersichtliches Layout und eine klare Navigation für eine benutzerfreundliche Erfahrung. 3. Einbindung von Feedback-Möglichkeiten für Nutzer, um Verbesserungsvorschläge zu erhalten. **
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **


Ähnliche Suchbegriffe für Steuerliche Bewertung
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
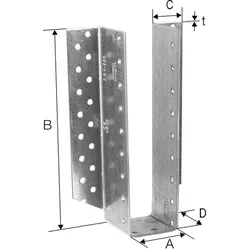
SIMPSON Gerberverbinder GERW 240-B feuerverzinkt mit BewertungAnwendung: Für die Gelenkausbildung von stumpf gestoßenen Pfetten oder Durchlaufträgern im Momenten-Nullpunkt (Gerberstoß). Für die Aufnahme von Querkräften und Normalkräften geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Die größen sind bis A =420 mm in der ETA geregelt ( Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 07/0053). B(mm): 180 C(mm): 20 A(mm): 260 Lochzahl ø 5(ST): 140 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Loch ø(mm): 5 Größe(mm): 260 Bezeichnung: Gerberverbinder Marke: Simpson Type: GERW Inhaltsangabe (SA): 122,51 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSDI 200x200 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 180 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 220 Lochzahl ø 5(ST): 60 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 51,9 Char. Wert Teil.(kN): 28,3 CNA-Kammnägel(mm): 60 Größe(mm): 180x220 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 122,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSD 180x220 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Zur Befestigung bei Beton oder Stahlanschlüssen können Löcher bis ø13 mm hergestellt werden, die Lage/Anzahl und Durchmesser der Bolzenlöcher können je nach Anforderung gewählt werden. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Hinweis: Sonderabmessungen auf Anfrage. Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten bei Verwendung von CNA4,0x60. Material: Stahl B(mm): 240 D(mm): 52 Form: BSD Lochzahl ø 5(ST): 66 Oberfläche: feuerverzinkt Materialstärke(mm): 2 A(mm): 160 C(mm): 30 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 56,6 Char. Wert Teil.(kN): 33 Größe(mm): 160x240 Bezeichnung: Balkenschuh Type: BSD Marke: Simpson Inhaltsangabe (ST): 120,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Wie kann man die Qualität einer Webseite objektiv bewerten und verbessern? Was sind die besten Methoden zur Bewertung der Benutzerfreundlichkeit einer Webseite?
Die Qualität einer Webseite kann objektiv durch verschiedene Kriterien wie Ladezeit, Responsivität, Inhalt und Design bewertet werden. Um die Benutzerfreundlichkeit zu verbessern, können Usability-Tests mit echten Nutzern durchgeführt, Feedback von Besuchern eingeholt und Analysen des Nutzerverhaltens auf der Webseite durchgeführt werden. Weitere Methoden zur Bewertung der Benutzerfreundlichkeit sind Heatmaps, A/B-Tests und Usability-Evaluierungen durch Experten. **
Wie kann die Benutzerfreundlichkeit einer Webseite durch eine klare und intuitive Navigation, ansprechendes Design und gut strukturierte Inhalte verbessert werden, um die Nutzererfahrung zu optimieren?
Eine klare und intuitive Navigation ist entscheidend, um den Benutzern das Auffinden von Informationen zu erleichtern. Durch eine übersichtliche Menüstruktur und gut platzierte Suchfunktionen können Nutzer schnell zu den gewünschten Inhalten gelangen. Ein ansprechendes Design mit einer angemessenen Verwendung von Farben, Schriften und Bildern kann die Benutzerfreundlichkeit einer Webseite erheblich verbessern. Ein ästhetisch ansprechendes Layout kann die Aufmerksamkeit der Nutzer auf wichtige Inhalte lenken und das Gesamterlebnis angenehmer gestalten. Gut strukturierte Inhalte, die in sinnvollen Abschnitten und Unterabschnitten organisiert sind, ermöglichen es den Nutzern, relevante Informationen schnell zu finden. Eine klare Hierarchie und eine logische Anordnung von Inhalten **
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
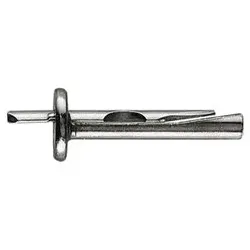
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Material: Stahl Form: DA Oberfläche: verzinkt-blau Marke: Celo L(mm): 30 d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 4,5 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Gerberverbinder GERW 240-B feuerverzinkt mit BewertungAnwendung: Für die Gelenkausbildung von stumpf gestoßenen Pfetten oder Durchlaufträgern im Momenten-Nullpunkt (Gerberstoß). Für die Aufnahme von Querkräften und Normalkräften geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Die größen sind bis A =420 mm in der ETA geregelt ( Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 07/0053). B(mm): 180 C(mm): 20 A(mm): 260 Lochzahl ø 5(ST): 140 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Loch ø(mm): 5 Größe(mm): 260 Bezeichnung: Gerberverbinder Marke: Simpson Type: GERW Inhaltsangabe (SA): 122,51 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSDI 200x200 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz oder Holzwerkstoffen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte mit CNA4,0x60 A(mm): 180 C(mm): 32 D(mm): 52 Form: BSDI B(mm): 220 Lochzahl ø 5(ST): 60 Material: Stahl Oberfläche: feuerverzinkt Materialstärke(mm): 2 Char. Wert Voll.(kN): 51,9 Char. Wert Teil.(kN): 28,3 CNA-Kammnägel(mm): 60 Größe(mm): 180x220 Marke: Simpson Bezeichnung: Balkenschuh Type: BSDI Inhaltsangabe (ST): 122,78 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine Webseite effektiv verwalten, um die Benutzerfreundlichkeit zu verbessern und die Aktualität der Inhalte sicherzustellen?
1. Regelmäßige Überprüfung der Inhalte und Aktualisierung von veralteten Informationen. 2. Ein übersichtliches Layout und eine klare Navigation für eine benutzerfreundliche Erfahrung. 3. Einbindung von Feedback-Möglichkeiten für Nutzer, um Verbesserungsvorschläge zu erhalten. **
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Bewertung
-
SIMPSON Balkenschuh BSD 180x220 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Zur Befestigung bei Beton oder Stahlanschlüssen können Löcher bis ø13 mm hergestellt werden, die Lage/Anzahl und Durchmesser der Bolzenlöcher können je nach Anforderung gewählt werden. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben. Es sind auch 2,5 und 3,0 mm Blechdicken zulässig (Sonderanfertigung). Mit europäisch technischer Bewertung (ETA 06/0270). Hinweis: Sonderabmessungen auf Anfrage. Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten bei Verwendung von CNA4,0x60. Material: Stahl B(mm): 240 D(mm): 52 Form: BSD Lochzahl ø 5(ST): 66 Oberfläche: feuerverzinkt Materialstärke(mm): 2 A(mm): 160 C(mm): 30 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 56,6 Char. Wert Teil.(kN): 33 Größe(mm): 160x240 Bezeichnung: Balkenschuh Type: BSD Marke: Simpson Inhaltsangabe (ST): 120,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CELO Deckenanker 6x60 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Material: Stahl Form: DA Oberfläche: verzinkt-blau Marke: Celo L(mm): 30 d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 4,5 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10036,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie kann man die Qualität einer Webseite objektiv bewerten und verbessern? Was sind die besten Methoden zur Bewertung der Benutzerfreundlichkeit einer Webseite?
Die Qualität einer Webseite kann objektiv durch verschiedene Kriterien wie Ladezeit, Responsivität, Inhalt und Design bewertet werden. Um die Benutzerfreundlichkeit zu verbessern, können Usability-Tests mit echten Nutzern durchgeführt, Feedback von Besuchern eingeholt und Analysen des Nutzerverhaltens auf der Webseite durchgeführt werden. Weitere Methoden zur Bewertung der Benutzerfreundlichkeit sind Heatmaps, A/B-Tests und Usability-Evaluierungen durch Experten. **
-
Wie kann die Benutzerfreundlichkeit einer Webseite durch eine klare und intuitive Navigation, ansprechendes Design und gut strukturierte Inhalte verbessert werden, um die Nutzererfahrung zu optimieren?
Eine klare und intuitive Navigation ist entscheidend, um den Benutzern das Auffinden von Informationen zu erleichtern. Durch eine übersichtliche Menüstruktur und gut platzierte Suchfunktionen können Nutzer schnell zu den gewünschten Inhalten gelangen. Ein ansprechendes Design mit einer angemessenen Verwendung von Farben, Schriften und Bildern kann die Benutzerfreundlichkeit einer Webseite erheblich verbessern. Ein ästhetisch ansprechendes Layout kann die Aufmerksamkeit der Nutzer auf wichtige Inhalte lenken und das Gesamterlebnis angenehmer gestalten. Gut strukturierte Inhalte, die in sinnvollen Abschnitten und Unterabschnitten organisiert sind, ermöglichen es den Nutzern, relevante Informationen schnell zu finden. Eine klare Hierarchie und eine logische Anordnung von Inhalten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.